Markedskommentar fra Aktiv Forvaltning - Desember 2022
Børsåret 2022 - Et år preget av store verdifall
2022 vil bli husket for en rekke kriser. Vi har vært gjennom et år preget av krig i Europa, energikrise, inflasjon og renter på full fart oppover. Dette har skapt et børsår fullt av svingninger.
Aksjer
Oslo Børs sluttet året relativt flatt – med en nedgang på vel 1prosent. På de internasjonale børsene opplevde man derimot det største børsfallet på veldig lenge. Teknologi indeksen Nasdaq var ned 34 prosent, mens den brede amerikanske indeksen S&P 500 var ned omtrent 20 prosent. Dette er børsfall vi ikke har sett siden 2008. I Europa klarte markedene seg litt bedre med et fall på vel 10 prosent. Våre svenske naboer hadde også et tøft år, OMX Stockholm 30 indeksen falt så mye som 15 prosent.
Obligasjoner
Når det gjelder konservative investeringer i renter/obligasjoner har 2022 vært et annus horribilis. Konservative globale rentefond har falt mellom 10-15 prosent. Globale rentefond skal normalt sett være stabiliserende i et marked med mye uro. Dette har ikke vært tilfelle i 2022 hvor kraftig stigende renter har skapt store negative kursutslag på globale obligasjoner og globale konservative rentefond (stort innslag av fastrente obl.). Resultatet av dette er at selv veldig konservative investorer har hatt et svært vanskelig år i 2022 verden over.
Inflasjon og rente
Inflasjons- og renteutviklingen vil fortsatt være av stor betydning for finansmarkedene. Ifølge New York Feds inflasjonsindikator har det globale inflasjonspresset i forsyningskjedene falt kraftig siden desember 2021. Gjennom 2023 vil trolig konsumprisveksten, målt over de siste 12 måneder, derfor sannsynligvis falle betydelig globalt. Dette skyldes blant annet lavere energipriser og transportkostnader, samt kortere leveringstider for innsatsfaktorer innenfor industrien.
På rentemøtet 14. desember økte den amerikanske sentralbanken målsonen for Fed funds med 0,50 prosentpoeng til 4,25 – 4,50 prosent, med en midtverdi på 4,375 prosent. Videre så Fed for seg en rente på 5,1 prosent ved slutten av 2023 i sin medianprognose. I det amerikanske pengemarkedet prises det nå inn at midtverdien i målsonen vil nå en topp i juli 2023 på 5 prosent og at renten vil bli redusert innen utgangen av året. Den neste rentebeslutningen i USA finner sted 1. februar.
Porteføljene i Aktiv Forvaltning
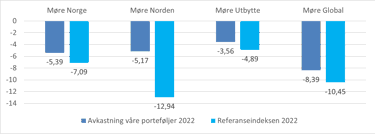
Om en skal oppsummere våre porteføljer for året 2022 må vi si oss veldig godt fornøyd sammenlignet med veldig mye annet – se oppsummering over. Vi er aldri fornøyde med å levere minus avkastning innenfor våre aksjeporteføljer. Tar man likevel hensyn til alle de kriser vi har opplevd gjennom 2022 er vi svært tilfreds med å ha begrenset verdifallet på våre aksjeporteføljer på en veldig god måte. Husk også at 2021 var et fantastisk godt år for aksjer.
Vi er også veldig godt fornøyd med at vi gjennom 2022 har klart å levere positiv avkastning på de aller fleste av våre porteføljer innenfor renter/obligasjoner. Overvekten av investeringer i solide norske utstedere med flytende rente knyttet opp mot 3 mnd Nibor har bidratt til en god utvikling på denne type investeringer i 2022 i motsetning til globale rentefond. Spesielt i siste kvartal av 2022 har utviklingen innenfor rente/obligasjoner vært veldig sterkt.
Møre Norge
Møre Norge endte denne måneden opp 0,75 prosent, mens referanseindeksen endte ned 1,87 prosent. På enkeltaksjenivå var det Sparebank1 SMN, Lerøy Seafood og Europris som bidro mest positivt i forhold til referanseindeksen, mens Vår Energi og Nordic Semiconductor bidro mest negativt. Denne måneden har vi kjøpt inn Tomra og Norsk Hydro, og redusert i Vår Energi. Tomra på grunn mer fokus i Europa på resirkulering og forventning om bedre tider i 2023 for rentesensitive aksjer. Norsk Hydro ble kjøpt for å ha en post i selskapet da den har styrket seg vesentlig fra høsten og inn mot årsslutt i forbindelse med meldinger om at Kina jobber med gradvis gjenåpning.
Møre Norge har størst eksponering i finans og energi, mens de største enkeltinvesteringene er Storebrand og Sparebank1 SMN. Ved utgangen av november har Møre Norge en 12m forventet P/E på 11,24 og P/B på 1,69. For året 2022 endte porteføljen ned 5,37 prosent, mens referanseindeksen endte ned 7,09 prosent.
Møre Norden
Etter en sterk forrige måned, utviklet desember seg mer volatilt i det nordiske markedet og Møre Norden endte med en nedgang på 1,87 prosent, mens porteføljens referanseindeks VINX endte med en oppgang på 0,13 prosent. Det var sektorene energi og kommunikasjon som trakk mest ned i forhold til referanseindeksen i desember, mens konsum trakk mest opp.
For året som helhet var det sektorene energi og industri som bidro mest positivt, mens fornybar energi og helse bidro mest negativt. Denne måneden tok vi Equinor inn i porteføljen og reduserte eksponeringen i Electrolux. Møre Norden har størst eksponering i industri og energi og de største enkeltinvesteringene er Mowi, Novo Nordisk og Assa Abloy. Ved utgangen av november har Møre Norden en 12m forventet P/E på 13,9 og P/B på 2,2. Hittil i år er porteføljen ned 5,1 prosent, mens referanseindeksen er ned 12,9 prosent.
Møre Utbytte
Møre Utbytte avsluttet året med en nedgang på 3,56 prosent mens referanseindeksen var ned 4,89 prosent. 2022 har vært et år med mange utfordringer som har ført til større kursbevegelser enn vanlig for bankene. Investorene har vært bekymret for hva som vil skje med tapsutviklingen og utlånsvestvekst i bankene. Uroligheter i verden og økt inflasjon har ført til flere rentehevinger, noe som har hatt en positiv effekt på bankenes inntjening. Banksektoren er i en solid kapitalsituasjon, noe som gir gode muligheter for generøse utbytter fremover. Det ser også ut til at bankene vil kunne håndtere godt de økonomiske utfordringene som ventes i 2023.
Egenkapitalindeksen har falt 6,69 prosent i 2022, men har imidlertid hatt en fin utvikling de siste dagene i året. Vår største eksponering i porteføljen, Sparebank 1 SMN, var opp over 9 prosent og bidro mest positivt til porteføljen i desember, mens de for året bidro mest negativt. I 2022 var det de utenlandske aksjene som gav det beste bidraget, der Svenske Handelsbanken bidro mest. Ved utgangen av året har Møre Utbytte en 12M forventet P/E på 11,29 og P/B 1,29. Ved utgangen av året har Møre Utbytte en 12M forventet P/E på 11,29 og P/B 1,29. I desember var porteføljen opp 2,41 prosent, mens referanseindeksen var opp 3,50 prosent.
Møre Global
Desember ble en svak måned for globale aksjer og Møre Global endte med en nedgang på 4,46 mens porteføljens referanseindeks MSCI World endte ned 5,38 prosent. For året som helhet endte Møre Global med en nedgang på 8,39 prosent, men referanseindeksen endte ned 10,45 prosent.
Møre Obligasjon
Desember ble enda en god måned i det norske høyrentemarkedet. Shipping og oil service ble blant de beste sektorene - både i desember, og for året som helhet – noe som gjenspeiler forbedret gjeldssituasjon og sterk inntjening i en del selskaper, men også liten tilgang på nye obligasjoner i disse segmentene.
Desember var også en rolig måned, både i primærmarkedet og annenhåndsmarkedet. De høye kredittmarginene har nok bidratt til at mange utstedere har utsatt å hente penger, med håp om litt lavere finansieringskostnader. 3 mnd. Nibor endte måneden på 3,26 prosent - ned fra 3,51 prosent ved utgangen av november. Ved inngangen til 2022 var Nibor på 0,98 prosent.
Relaterte artikler



Kontakt kundeservice i Sparebanken Møre
Det er bare å kontakte oss med det du lurer på. Under har du informasjonen du trenger for å kontakte oss på chat eller telefon. Avtal et møte med en rådgiver her.


